Domain zerteiler.de kaufen?
Wir ziehen mit dem Projekt
zerteiler.de um.
Sind Sie am Kauf der Domain
zerteiler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zerteiler.de kaufen?
Welche Kreditanbieter bieten die besten Konditionen für Verbraucherkredite?
Es gibt viele Kreditanbieter, die gute Konditionen für Verbraucherkredite anbieten, wie z.B. Banken, Online-Kreditplattformen und Kreditgenossenschaften. Um die besten Konditionen zu finden, sollte man verschiedene Angebote vergleichen, um Zinsen, Laufzeiten und Gebühren zu berücksichtigen. Es ist ratsam, sich vor der Kreditaufnahme ausführlich zu informieren und individuelle Angebote einzuholen. **
Was sind die gängigen Kreditkonditionen und Zinssätze für Verbraucherkredite?
Die gängigen Kreditkonditionen für Verbraucherkredite variieren je nach Kreditgeber und Bonität des Kreditnehmers. Die Zinssätze können zwischen 2% und 20% liegen, abhängig von verschiedenen Faktoren wie Kreditwürdigkeit, Laufzeit des Kredits und Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um die besten Konditionen für einen Verbraucherkredit zu erhalten. **
Ähnliche Suchbegriffe für Verbraucherkredite
Top-Angebote
Produkte zum Begriff Verbraucherkredite:

-
Welche rechtlichen Bestimmungen gelten in Bezug auf Bearbeitungsgebühren für Verbraucherkredite?
Bearbeitungsgebühren für Verbraucherkredite sind seit 2014 in Deutschland unzulässig. Dies wurde durch mehrere Gerichtsurteile bestätigt. Verbraucher können Bearbeitungsgebühren zurückfordern, wenn sie diese bereits gezahlt haben. **
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
-
Welche Auswirkungen haben die aktuellen Finanzierungsbedingungen auf die Immobilienbranche, die Unternehmensentwicklung und die Verbraucherkredite?
Die aktuellen Finanzierungsbedingungen haben einen starken Einfluss auf die Immobilienbranche, da niedrige Zinsen die Nachfrage nach Immobilienkäufen und -investitionen erhöhen. Für Unternehmen können günstige Finanzierungsmöglichkeiten Wachstum und Expansion erleichtern, während restriktivere Bedingungen die Entwicklung und Investitionen bremsen können. Verbraucherkredite werden durch niedrige Zinsen begünstigt, da sie die Kreditkosten senken und die Kreditvergabe erleichtern, während höhere Zinsen die Verbraucherbelastung erhöhen und die Kreditnachfrage dämpfen können. **
-
Wie lange ist die übliche Rückzahlungsfrist für Verbraucherkredite? Welche Faktoren können die Rückzahlungsfrist für ein Darlehen beeinflussen?
Die übliche Rückzahlungsfrist für Verbraucherkredite beträgt in der Regel zwischen 12 und 84 Monaten. Die Faktoren, die die Rückzahlungsfrist beeinflussen können, sind die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die Art des Darlehens (z.B. Autokredit, Hypothek). **
Wie lange sollte die optimale Kreditlaufzeit für eine Immobilienfinanzierung sein? Gibt es Empfehlungen zur Gestaltung der Kreditlaufzeit für private Verbraucherkredite?
Die optimale Kreditlaufzeit für eine Immobilienfinanzierung hängt von individuellen Faktoren wie Einkommen, Zinsen und Tilgungsfähigkeit ab. Im Allgemeinen wird eine Laufzeit von 20-30 Jahren empfohlen, um die monatlichen Raten erschwinglich zu halten. Für private Verbraucherkredite wird empfohlen, die Laufzeit so kurz wie möglich zu wählen, um Zinskosten zu minimieren und schneller schuldenfrei zu sein. **
Welche Vorschriften und Regelungen sind im Bankrecht hinsichtlich der Verbraucherkredite zu beachten? Wie gestaltet sich die Haftung und Verantwortlichkeit einer Bank im Falle von fehlerhaften Anlageberatungen?
Im Bankrecht sind vor allem die Vorschriften des Verbraucherkreditgesetzes zu beachten, die unter anderem Transparenz und Fairness bei der Kreditvergabe sicherstellen. Zudem müssen Banken die gesetzlichen Regelungen zur Kreditwürdigkeitsprüfung und zur Höchstgrenze der Zinsen einhalten. Im Falle von fehlerhaften Anlageberatungen haftet die Bank für entstandene Schäden, wenn sie ihre Beratungspflichten verletzt hat. Die Verantwortlichkeit der Bank kann je nach Schwere des Fehlers zu Schadensersatzansprüchen führen und im schlimmsten Fall auch zu einer Haftung für Vermögensverluste des Kunden. Es ist daher wichtig, dass Banken ihre Ber **
Top-Angebote
Produkte zum Begriff Verbraucherkredite:
-
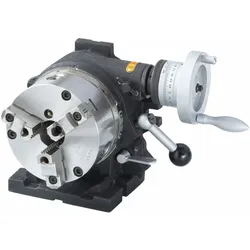
ELMAG Teilapparat horizontal/vertikal - 82860Modell TAHV 160, inkl. 3-Backenfutter - Horizontal oder vertikal auf Bohr- oder Frästisch montierbarMit hochwertigem Dreibacken-DrehfutterÜbersetzungsverhältnis Drehfutter zu Handrad 1 : 90, entspricht je Handrad-Umdrehung 4° DrehfutterdrehungDrehfutter nach Ausrastvorgang frei drehbarGut lesbare Skalen, Nonius mit Ablesegenauigkeit 10'Spielfreie SchnellklemmvorrichtungenÜbersetzungsgetriebe gehärtet und geschliffen1766,90 €*Versand: 80,00 €Sichere Weiterleitung zum Anbieter
-
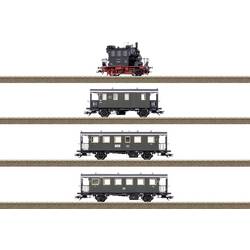
TRIX H0 T21229 H0 Zugpackung Spalter 98 307, MHI Zugpackung Spalter 98 307Vorbild: Baureihe 98.3 Glaskasten (ehem. bayerische PtL 2/2) mit Blindwelle und Dreilicht-Spitzensignal und drei Lokalbahnwagen bayerischer Bauart der Deutschen Bundesbahn (DB). Ein Gepäck- und Postwagen und zwei Personenwagen 3. Klasse. Im Betriebszustand der Epoche III um 1957. Modell: Lokomotive mit Digital-Decoder und umfangreichen Geräuschfunktionen. Miniaturmotor im Kessel. 2 Achsen angetrieben. Haftreifen. Fahrtrichtungsabhängig wechselndes Dreilicht-Spitzensignal konventionell in Betrieb, digital schaltbar. Mit Pufferspeicher. Trennbare, stromführende Kupplung digital schaltbar. Innenkessel aus Metall. Gehäuse aus metallgefülltem Kunststoff für verbessertes Zugkraftverhalten. Zahlreiche angesetzte Handläufe und Griffstangen. Filigrane Nachbildung der Kesselarmaturen und weiterer Details. Länge über Puffer ca. 8,0 cm. Beide Personenwagen und der Postwagen mit serienmäßig eingebauter LED Innenbeleuchtung mit Pufferspeicher und trennbaren, stromführenden Kupplungen. Stromversorgung der Wagen über die Lok. Gesamtlänge über Puffer ca. 50 cm.Dieses Modell finden Sie in Wechselstromausführung im Märklin H0-Sortiment unter der Artikelnummer 26619.529,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kreditanbieter bieten die besten Konditionen für Verbraucherkredite?
Es gibt viele Kreditanbieter, die gute Konditionen für Verbraucherkredite anbieten, wie z.B. Banken, Online-Kreditplattformen und Kreditgenossenschaften. Um die besten Konditionen zu finden, sollte man verschiedene Angebote vergleichen, um Zinsen, Laufzeiten und Gebühren zu berücksichtigen. Es ist ratsam, sich vor der Kreditaufnahme ausführlich zu informieren und individuelle Angebote einzuholen. **
-
Was sind die gängigen Kreditkonditionen und Zinssätze für Verbraucherkredite?
Die gängigen Kreditkonditionen für Verbraucherkredite variieren je nach Kreditgeber und Bonität des Kreditnehmers. Die Zinssätze können zwischen 2% und 20% liegen, abhängig von verschiedenen Faktoren wie Kreditwürdigkeit, Laufzeit des Kredits und Art des Kredits. Es ist wichtig, verschiedene Angebote zu vergleichen, um die besten Konditionen für einen Verbraucherkredit zu erhalten. **
-
Welche rechtlichen Bestimmungen gelten in Bezug auf Bearbeitungsgebühren für Verbraucherkredite?
Bearbeitungsgebühren für Verbraucherkredite sind seit 2014 in Deutschland unzulässig. Dies wurde durch mehrere Gerichtsurteile bestätigt. Verbraucher können Bearbeitungsgebühren zurückfordern, wenn sie diese bereits gezahlt haben. **
-
Wie beeinflusst die Entwicklung des Geldmarktes die Zinsen für Verbraucherkredite und Hypotheken?
Die Entwicklung des Geldmarktes beeinflusst die Zinsen für Verbraucherkredite und Hypotheken, da Banken und Kreditgeber ihre Zinssätze an die aktuellen Marktzinsen anpassen. Wenn die Zinssätze auf dem Geldmarkt steigen, erhöhen auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um ihre eigenen Kosten zu decken und Gewinne zu erzielen. Umgekehrt, wenn die Zinssätze auf dem Geldmarkt sinken, senken auch die Banken ihre Zinssätze für Verbraucherkredite und Hypotheken, um wettbewerbsfähig zu bleiben und mehr Kredite zu vergeben. Letztendlich spiegeln die Zinssätze für Verbraucherkredite und Hypotheken die allgemeine Entwicklung des Geldmarktes wider. **
Ähnliche Suchbegriffe für Verbraucherkredite
-
Welche Auswirkungen haben die aktuellen Finanzierungsbedingungen auf die Immobilienbranche, die Unternehmensentwicklung und die Verbraucherkredite?
Die aktuellen Finanzierungsbedingungen haben einen starken Einfluss auf die Immobilienbranche, da niedrige Zinsen die Nachfrage nach Immobilienkäufen und -investitionen erhöhen. Für Unternehmen können günstige Finanzierungsmöglichkeiten Wachstum und Expansion erleichtern, während restriktivere Bedingungen die Entwicklung und Investitionen bremsen können. Verbraucherkredite werden durch niedrige Zinsen begünstigt, da sie die Kreditkosten senken und die Kreditvergabe erleichtern, während höhere Zinsen die Verbraucherbelastung erhöhen und die Kreditnachfrage dämpfen können. **
-
Wie lange ist die übliche Rückzahlungsfrist für Verbraucherkredite? Welche Faktoren können die Rückzahlungsfrist für ein Darlehen beeinflussen?
Die übliche Rückzahlungsfrist für Verbraucherkredite beträgt in der Regel zwischen 12 und 84 Monaten. Die Faktoren, die die Rückzahlungsfrist beeinflussen können, sind die Höhe des Kreditbetrags, die Bonität des Kreditnehmers und die Art des Darlehens (z.B. Autokredit, Hypothek). **
-
Wie lange sollte die optimale Kreditlaufzeit für eine Immobilienfinanzierung sein? Gibt es Empfehlungen zur Gestaltung der Kreditlaufzeit für private Verbraucherkredite?
Die optimale Kreditlaufzeit für eine Immobilienfinanzierung hängt von individuellen Faktoren wie Einkommen, Zinsen und Tilgungsfähigkeit ab. Im Allgemeinen wird eine Laufzeit von 20-30 Jahren empfohlen, um die monatlichen Raten erschwinglich zu halten. Für private Verbraucherkredite wird empfohlen, die Laufzeit so kurz wie möglich zu wählen, um Zinskosten zu minimieren und schneller schuldenfrei zu sein. **
-
Welche Vorschriften und Regelungen sind im Bankrecht hinsichtlich der Verbraucherkredite zu beachten? Wie gestaltet sich die Haftung und Verantwortlichkeit einer Bank im Falle von fehlerhaften Anlageberatungen?
Im Bankrecht sind vor allem die Vorschriften des Verbraucherkreditgesetzes zu beachten, die unter anderem Transparenz und Fairness bei der Kreditvergabe sicherstellen. Zudem müssen Banken die gesetzlichen Regelungen zur Kreditwürdigkeitsprüfung und zur Höchstgrenze der Zinsen einhalten. Im Falle von fehlerhaften Anlageberatungen haftet die Bank für entstandene Schäden, wenn sie ihre Beratungspflichten verletzt hat. Die Verantwortlichkeit der Bank kann je nach Schwere des Fehlers zu Schadensersatzansprüchen führen und im schlimmsten Fall auch zu einer Haftung für Vermögensverluste des Kunden. Es ist daher wichtig, dass Banken ihre Ber **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.